ЖК «находится в уникальном, экологически чистом районе города, что позволит обеспечить тишину и покой, необходимые для комфорта. Вам предоставляется возможность самостоятельно произвести обустройство квартир, воплотив в реальность свои самые смелые мечты и дизайнерские находки!
Как оформить ипотеку на квартиру в ЖК «София»
Покупка квартиры в Шымкенте с привлечением ипотечного кредита начинается с расчёта бюджета. В ЖК «София» представлены бизнес-класс квартиры стоимостью от 450 000 тенге за квадратный метр, поэтому итоговая сумма зависит от площади, планировки, первоначального взноса и условий выбранного банка.
Будущему владельцу важно заранее оценить не только ежемесячный платёж, но и дополнительные расходы: оформление сделки, оценку недвижимости, страхование, ремонт и обустройство. Такой подход помогает подобрать комфортный срок кредитования без чрезмерной нагрузки на семейный бюджет.
Если покупатель приезжает в Шымкент из другого города, встречу в офисе продаж и осмотр объекта удобно совместить с заранее организованной поездкой через сервис для путешествий. Личная консультация позволяет увидеть территорию комплекса, подъезды, варианты отделки и доступные планировки.
Ипотека на квартиру в новостройке оформляется поэтапно: от выбора объекта и проверки платёжеспособности до одобрения заявки, подписания договора и регистрации права собственности. Чем раньше подготовлены документы, тем быстрее банк сможет принять решение.
Оцените бюджет покупки
Сначала определите сумму, которую можно направить на первоначальный взнос. Чем выше этот взнос, тем меньше размер кредита и переплата по процентам. При расчёте стоит учитывать подтверждённый доход всех заёмщиков, действующие кредиты и регулярные обязательства.
Запросите у менеджера ЖК «София» подробный расчёт стоимости выбранной квартиры. В нём должны быть указаны площадь, цена квадратного метра, общая цена, размер скидки при наличии и предполагаемый остаток к оплате. Для ранних покупателей могут действовать специальные условия — актуальные скидки на квартиры лучше уточнить до подачи заявки в банк.
Полезно заложить резерв на сопутствующие расходы:
- оценку объекта и банковские комиссии;
- страхование заёмщика или недвижимости;
- услуги нотариуса и регистрацию сделки;
- первоначальные затраты на ремонт и мебель.
Проверьте требования банка
Каждый банк самостоятельно устанавливает требования к возрасту заёмщика, стажу, гражданству, подтверждению дохода и кредитной истории. На решение могут повлиять просрочки, высокая долговая нагрузка или отсутствие официального дохода за необходимый период.
Для предварительной оценки можно подать заявки в несколько банков, сравнив процентную ставку, срок, размер ежемесячного платежа и возможность досрочного погашения. При этом не стоит ориентироваться только на рекламную ставку: уточните полную стоимость кредита и обязательные дополнительные услуги.
Если доход нестабильный, банк может предложить привлечь созаёмщика. Это увеличивает совокупный подтверждённый доход семьи, однако такой участник также несёт ответственность по кредитному договору.
Подготовьте документы
Заранее соберите документы, которые обычно запрашиваются при ипотечном кредитовании. Точный перечень зависит от банка и статуса заявителя — наёмный сотрудник, предприниматель или участник семейной сделки.
Чаще всего понадобятся:
- удостоверение личности;
- справка о доходах или выписка по счёту;
- документы о трудовой деятельности;
- сведения о семейном положении;
- документы по действующим кредитам;
- согласие супруга на сделку, если оно требуется.
После предварительного одобрения банк может попросить дополнительные сведения. Лучше отвечать на запросы быстро и предоставлять документы в актуальном виде, чтобы не задерживать рассмотрение заявки.
Выберите квартиру и зафиксируйте условия
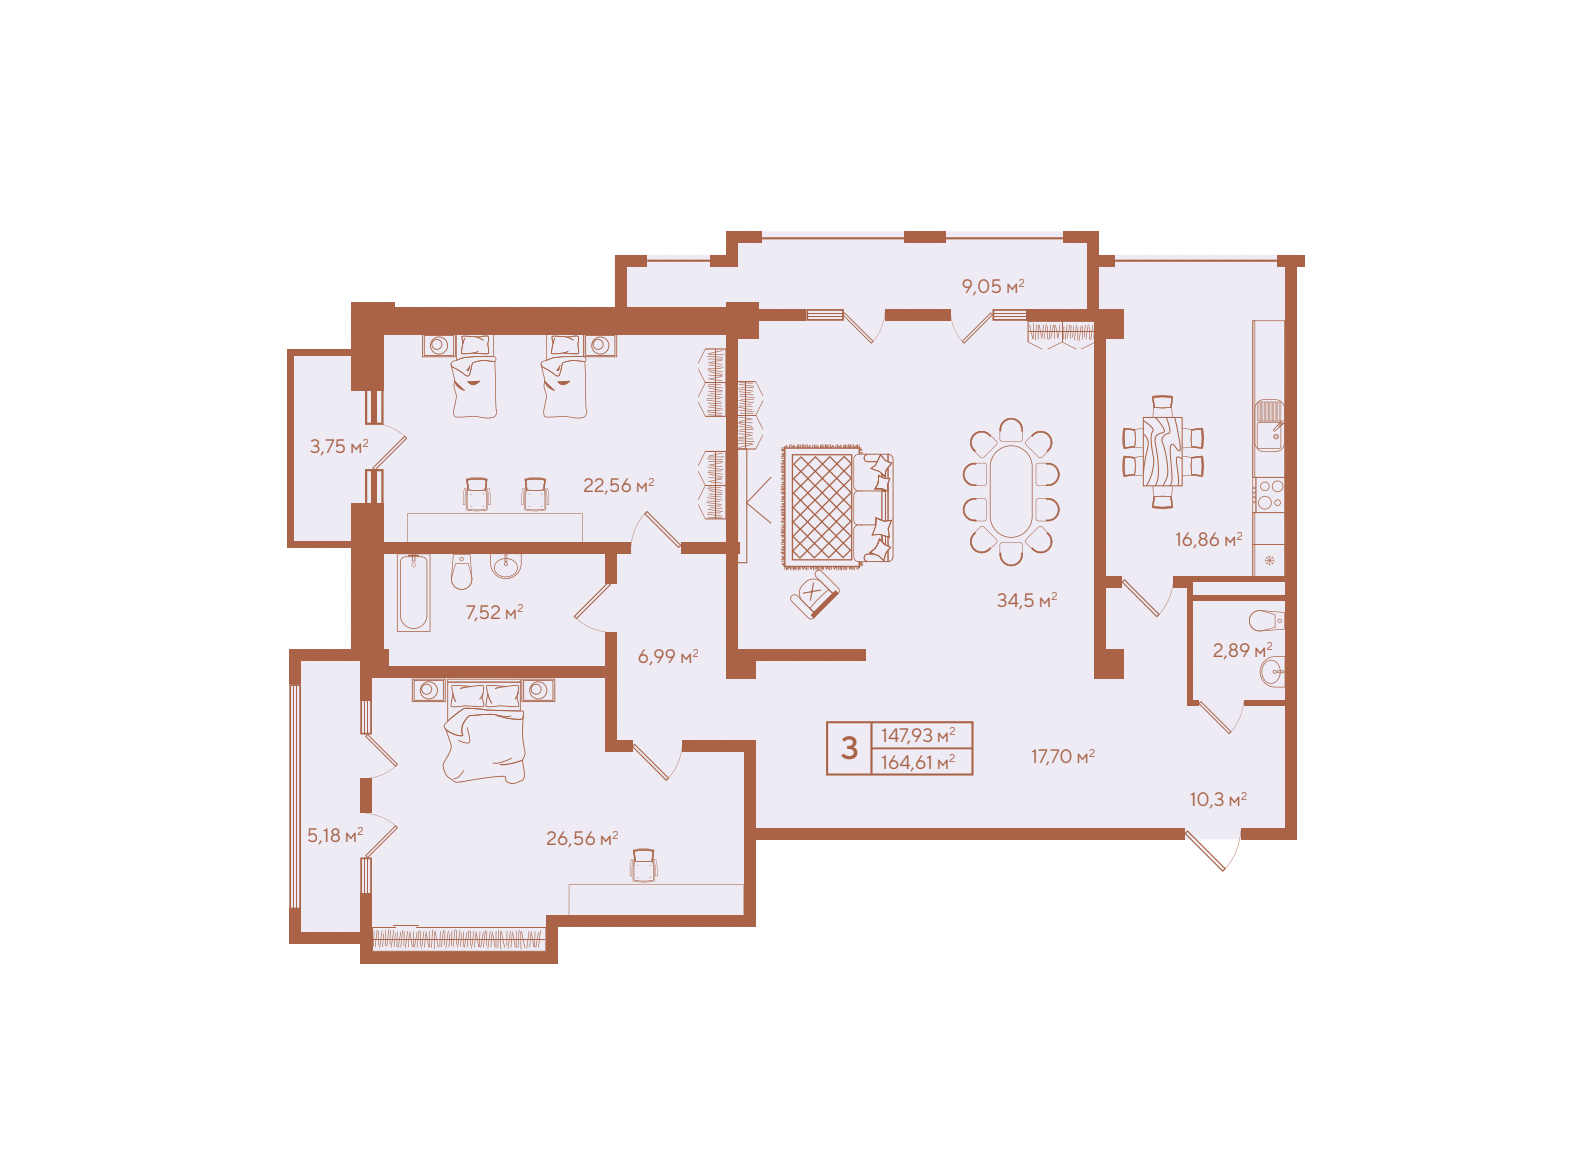
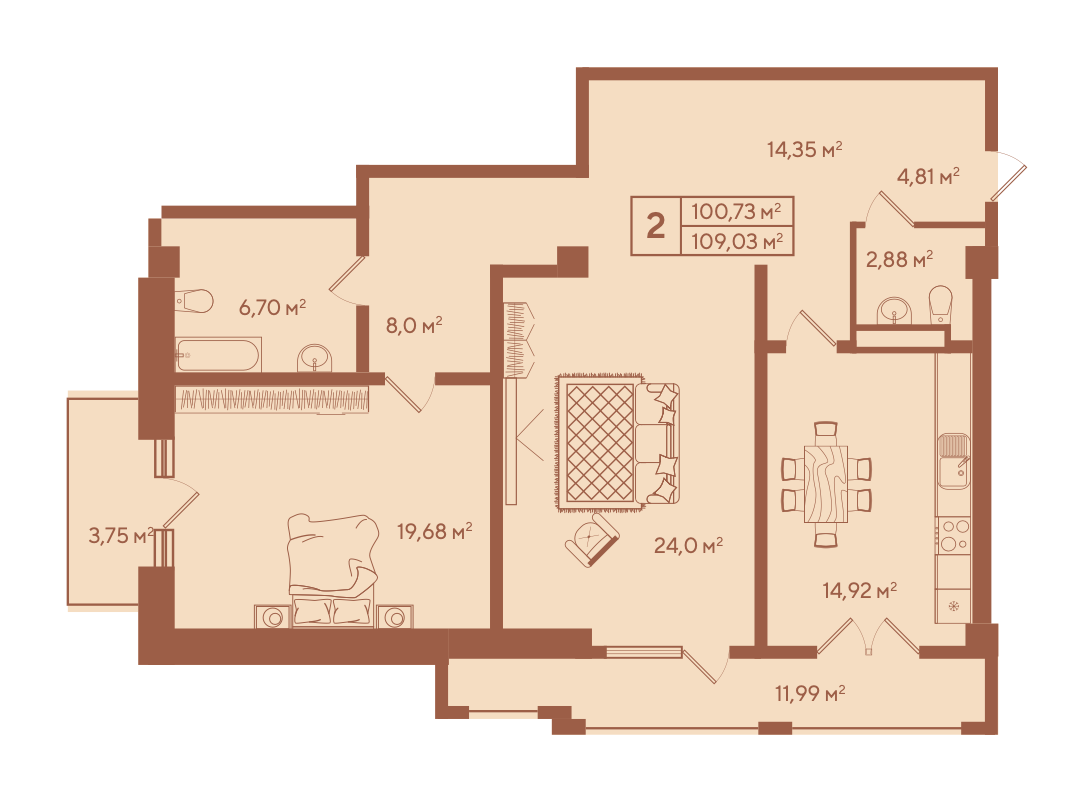
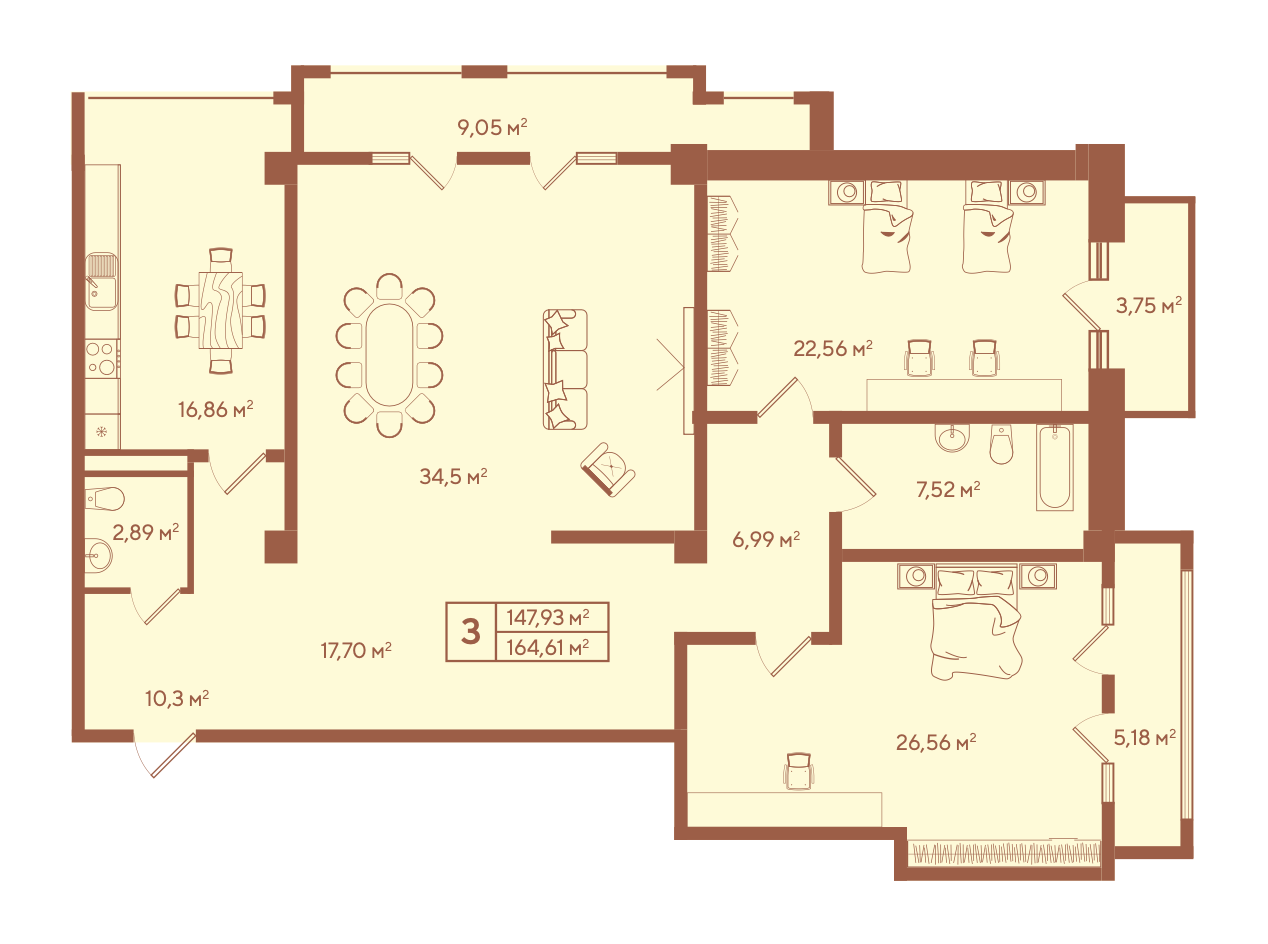
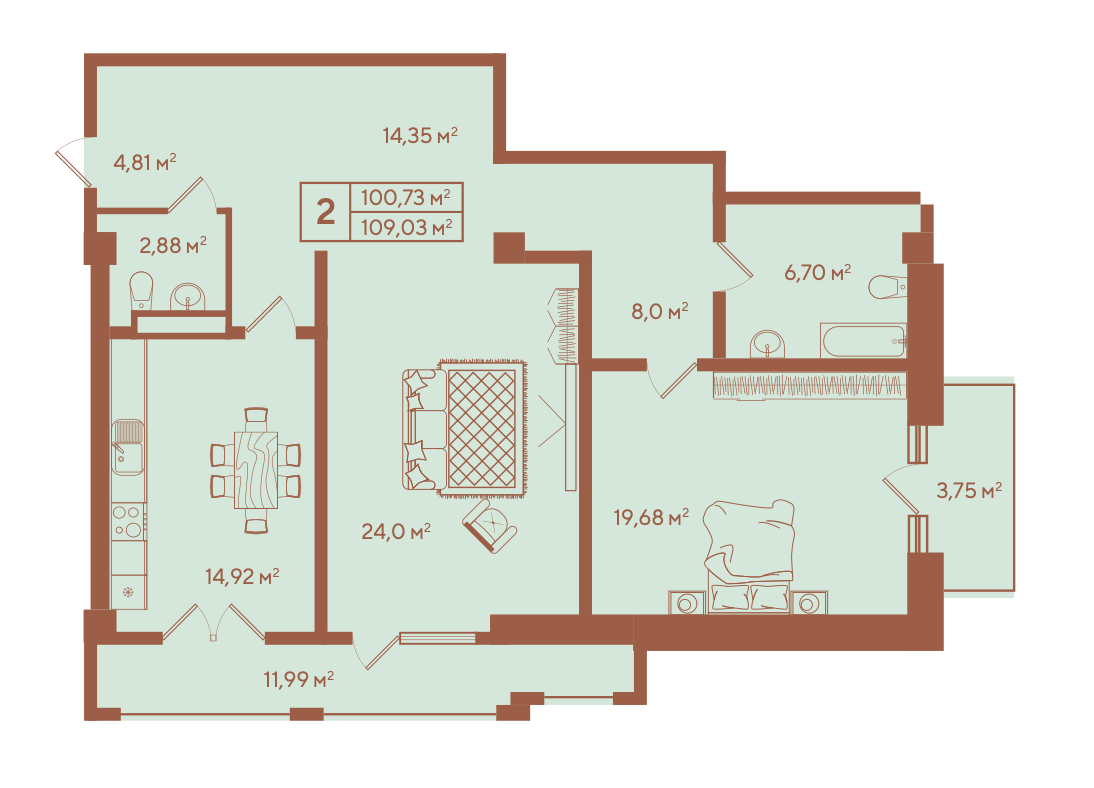
После расчёта бюджета можно выбрать количество комнат, этаж, площадь и расположение квартиры. В ЖК «София» покупателям доступны разные планировки, а при выборе стоит учитывать будущую расстановку мебели, количество жильцов и необходимость отдельного рабочего места.
Уточните, входит ли выбранный вариант в ипотечную программу банка, как фиксируется цена и на какой срок действует коммерческое предложение. Если квартира бронируется, внимательно изучите условия бронирования: размер платежа, срок действия и правила возврата средств.
Обратите внимание на преимущества, которые влияют на повседневные расходы и комфорт: автономное газовое отопление, система умного дома, подземный паркинг, concierge-сервис, зона барбекю и помещения для хранения колясок. Для семьи с маленьким ребёнком важна продуманная инфраструктура подъезда, включая места для колясок.
Подайте заявку и дождитесь решения
Заявка подаётся через выбранный банк или при содействии менеджера отдела продаж, если такая возможность предусмотрена. После проверки документов кредитор сообщает предварительное решение, сумму займа, ставку и срок действия одобрения.
Окончательное согласование обычно связано с проверкой самого объекта. Банк изучает правоустанавливающие документы застройщика, характеристики квартиры и соответствие недвижимости требованиям программы. До подписания договора важно получить письменные условия кредитования и внимательно проверить все суммы.
Если заявка одобрена, согласуйте дату сделки, порядок внесения первоначального взноса и перечень документов для регистрации. Не переводите крупные суммы по неофициальным реквизитам и сохраняйте подтверждения каждого платежа.
Подпишите договор и планируйте переезд
На финальном этапе подписываются договор купли-продажи или договор участия в предусмотренной законом форме, кредитный договор и документы для регистрации. Перед подписанием проверьте площадь, этаж, номер квартиры, сроки передачи, ответственность сторон и порядок устранения недостатков.
После регистрации сделки банк перечисляет кредитные средства в соответствии с условиями договора. Затем заёмщик начинает вносить ежемесячные платежи. Сохраните график, реквизиты для оплаты и документы, подтверждающие право собственности.
В дальнейшем можно использовать досрочное погашение, если оно разрешено условиями банка. Даже частичные дополнительные платежи способны сократить срок кредита или размер переплаты — порядок такого погашения лучше заранее уточнить у кредитора.
Свяжитесь с отделом продаж ЖК «София», подберите подходящую планировку и получите персональный расчёт: стоимость квартиры, первоначальный взнос, возможную скидку и ориентировочный ежемесячный платёж.iyanas
В 7 минутах езды — Дендропарк и Шымкентский зоопарк
Такие меры предприняты для того, чтобы каждый житель чувствовал себя спокойно и защищено внутри своего нового дома.
Квартиры оснащены:
Адрес: жилой массив Нурсат, уч.5060 Каратауского района г.Шымкент
Телефон: + 7 705 924 95 43
Почта: sofia.businesscomplex@zhksofia.kz
